

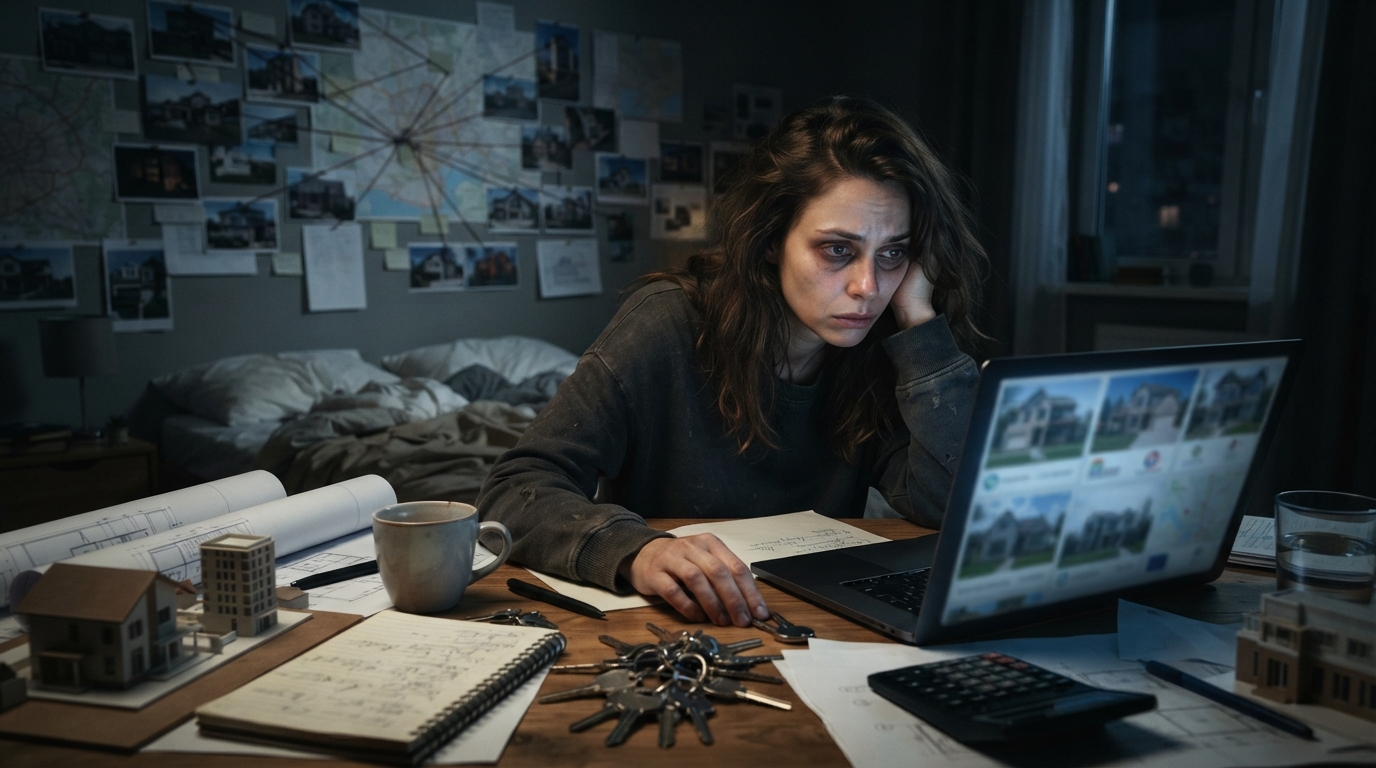
L’immobilier rassure : un appartement se visite, se loue et semble offrir une valeur plus tangible qu’un placement abstrait. Acheter pour préparer sa retraite ou développer son patrimoine répond à une stratégie cohérente. Mais le projet peut se déplacer peu à peu : au lieu de chercher un bien adapté à ses moyens et à ses objectifs, on ouvre les annonces par réflexe, on visite sans plan précis et l’on attend déjà la prochaine négociation.
Le tournant est rarement spectaculaire. Il se révèle dans la répétition, la perte de maîtrise et les conséquences sur le budget ou la vie quotidienne. Une passion immobilière devient préoccupante lorsqu’elle ne laisse plus de place au recul et que l’excitation de l’achat compte davantage que sa pertinence. Repérer ces signes d’obsession ne revient pas à poser un diagnostic : c’est une façon de reprendre la mesure des risques et de protéger son équilibre personnel.
En 2026, les annonces accessibles en continu et les outils d’alerte facilitent la veille, mais aussi les consultations sans projet concret. Pour illustrer ce glissement, imaginons Claire, investisseuse qui consulte les annonces chaque soir. Au départ, elle cherche un logement locatif ; bientôt, elle visite des biens hors budget et envisage un nouvel emprunt avant même d’avoir stabilisé le précédent. Son parcours montre pourquoi un investissement immobilier doit rester guidé par des critères définis, et non par l’urgence de passer à l’acte.
En bref : reconnaître les signes d’une obsession immobilière
- La recherche prend le dessus : annonces consultées de façon répétée, alertes multipliées et longues séances de navigation sans projet d’achat réel.
- Les décisions perdent leur cadre : visites impulsives, biens hors budget et acquisitions motivées par l’excitation plutôt que par une stratégie patrimoniale.
- Les finances se fragilisent : crédits qui s’accumulent, épargne de précaution insuffisante et patrimoine trop concentré dans la pierre.
- La vie personnelle est touchée : tensions avec l’entourage, temps libre absorbé par les visites ou manque ressenti lorsqu’il devient impossible de consulter les annonces.
- Des limites peuvent aider : budget maximal, délai de réflexion, critères écrits et avis d’un tiers indépendant.
Quand la passion immobilière se transforme en quête permanente
Le signe le plus parlant n’est pas le nombre de biens possédés, mais la place prise par la recherche. Une personne peut consulter des annonces pour le plaisir sans que cela pose problème ; l’alerte apparaît lorsque ce geste devient difficile à interrompre, même sans intention d’acheter. Nicolas Delauche, directeur général d’Optimhome, décrit notamment la consultation compulsive, le téléchargement systématique de photos et la création de nombreuses alertes.
Il évoque un « lèche-vitrine numérique » : les internautes scrutent les détails des biens pendant des heures, sans démarche concrète. Selon les données qu’il cite, 70 % des Français auraient déjà parcouru un portail immobilier sans projet précis d’achat ou de vente ; la proportion approcherait 78 % chez les 18-34 ans. Sur certaines plateformes, le taux de conversion entre consultations et transactions réelles ne dépasserait pas 0,16 %. Ces chiffres décrivent un usage de consultation, pas un diagnostic d’addiction.
Claire, par exemple, commence par vérifier une alerte reçue le matin. Elle finit par comparer des appartements dans plusieurs villes, alors qu’aucun ne correspond à son plan initial. Pour comprendre ce que cette exposition répétée peut nourrir, le phénomène du « real estate porn » illustre l’attrait exercé par les images de biens séduisants, parfois très éloignés d’un projet réaliste.
Signes d’obsession : finances, comportements et entourage
Le volet financier mérite une attention particulière. Des crédits qui s’empilent, des montages de plus en plus complexes pour contourner les limites d’endettement ou l’absence de réserve pour les imprévus peuvent signaler un risque financier croissant. Détenir plusieurs biens n’est pas en soi problématique, mais concentrer tout son patrimoine dans la pierre réduit la capacité à faire face à une vacance locative, à des travaux ou à une baisse de revenus.
Les comportements donnent d’autres indices : visites décidées dans l’urgence, biens examinés au-delà de son budget, culpabilité après les consultations ou sentiment de manque lorsqu’on ne peut plus accéder aux annonces. L’entourage peut aussi remarquer que chaque conversation revient à l’immobilier, ou que les week-ends et les dépenses sont systématiquement consacrés à une nouvelle acquisition. Pris isolément, ces éléments ne prouvent rien ; leur répétition et leurs effets concrets doivent toutefois inciter à faire une pause.
Le tableau ci-dessous permet de distinguer une veille utile d’un fonctionnement qui mérite d’être réévalué. Ce sont des repères pratiques, et non des critères médicaux.
| Dimension | Veille maîtrisée | Signal préoccupant |
|---|---|---|
| Temps consacré | Recherche limitée à des créneaux définis | Consultations répétées qui empiètent sur le sommeil ou les activités |
| Décision d’achat | Critères et budget établis avant les visites | Visites impulsives et envie de signer pour retrouver l’excitation |
| Finances | Épargne de précaution et capacité d’emprunt vérifiées | Endettement croissant, absence de réserve ou acquisitions hors stratégie |
| Vie personnelle | Projet compatible avec les priorités et les relations | Tensions, privations ou sentiment de manque en l’absence d’annonces |
Du projet patrimonial au surinvestissement : comprendre le basculement
Un achat raisonné répond à une fonction : diversifier un patrimoine, dégager des revenus locatifs ou préparer une étape de vie. Le basculement survient lorsque l’opération est surtout recherchée pour « faire un coup », retrouver l’adrénaline d’une négociation ou combler l’attente entre deux achats. La rentabilité cesse alors d’être le critère principal, même si le projet continue d’être présenté comme une bonne affaire.
Cette logique peut conduire au surinvestissement. Un rendement négatif, des frais sous-estimés ou un logement difficile à revendre deviennent plus lourds à supporter si l’acquisition a été décidée dans l’urgence. Une hausse des taux, des impayés ou plusieurs mois de vacance locative peuvent fragiliser davantage un ménage déjà très endetté. La pierre reste un actif peu liquide : elle ne se revend pas toujours rapidement au prix espéré.
Pour prendre du recul, il est utile de revenir aux signaux avant-coureurs d’une passion qui tourne à l’obsession et de comparer chaque projet à une stratégie écrite. La question décisive est simple : l’achat resterait-il intéressant si l’on retirait l’excitation de la recherche et de la négociation ?
Reprendre la maîtrise sans renoncer à investir
La réponse n’est pas nécessairement d’abandonner tout projet immobilier. Claire peut commencer par suspendre les alertes pendant quelques jours, puis définir un budget global qui inclut les frais, les travaux et une réserve de sécurité. Écrire à l’avance les critères non négociables — emplacement, rendement attendu, capacité à supporter une vacance — aide à écarter les biens séduisants mais inadaptés.
Un délai de réflexion avant toute offre limite les décisions prises sous le coup de l’émotion. Faire relire les chiffres par un professionnel indépendant ou en parler avec une personne de confiance permet aussi de vérifier que le financement tient dans la durée. La gestion du stress compte : si l’immobilier occupe les pensées au point d’affecter le sommeil, les relations ou le travail, en parler à un professionnel de santé peut aider à comprendre ce qui se joue, sans jugement.
- Fixer des horaires précis pour consulter les annonces et désactiver les alertes inutiles.
- Établir un budget plafond, une réserve minimale et un scénario défavorable avant chaque achat.
- Imposer un délai entre la visite et la décision, puis faire vérifier les calculs par un tiers.
- Préserver des activités et des moments sans immobilier afin de soutenir l’équilibre personnel.
Ces garde-fous ne diminuent pas l’ambition patrimoniale : ils empêchent qu’elle se transforme en contrainte. Quand les limites restent difficiles à tenir malgré des conséquences financières ou relationnelles, demander de l’aide constitue une démarche de protection, notamment pour préserver sa santé mentale.
Questions fréquentes sur l’obsession immobilière
{« @context »: »https://schema.org », »@type »: »FAQPage », »mainEntity »:[{« @type »: »Question », »name »: »Consulter souvent des annonces signifie-t-il que lu2019on est obsu00e9du00e9 par lu2019immobilier ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Non. La fru00e9quence seule ne suffit pas u00e0 caractu00e9riser un problu00e8me. Il faut surtout observer la perte de mau00eetrise, le temps consacru00e9 et les effets sur les finances, les relations ou les activitu00e9s quotidiennes. »}},{« @type »: »Question », »name »: »Quels signes financiers doivent alerter ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Des emprunts qui su2019accumulent, une u00e9pargne de pru00e9caution insuffisante, des biens achetu00e9s hors budget ou un patrimoine presque entiu00e8rement concentru00e9 dans la pierre justifient de ru00e9examiner la stratu00e9gie et les risques. »}},{« @type »: »Question », »name »: »Comment u00e9viter un achat immobilier impulsif ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Du00e9finir les critu00e8res et le budget avant les visites, intu00e9grer les frais et les impru00e9vus, prendre un du00e9lai avant de faire une offre et demander u00e0 un tiers de relire les calculs aide u00e0 du00e9cider avec davantage de recul. »}},{« @type »: »Question », »name »: »u00c0 qui parler si cette recherche affecte la vie quotidienne ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Un conseiller financier indu00e9pendant peut aider u00e0 examiner la situation patrimoniale. Si les consultations deviennent difficiles u00e0 contru00f4ler ou nuisent au sommeil, aux relations ou au travail, un professionnel de santu00e9 peut accompagner la du00e9marche. »}}]}Consulter souvent des annonces signifie-t-il que l’on est obsédé par l’immobilier ?
Non. La fréquence seule ne suffit pas à caractériser un problème. Il faut surtout observer la perte de maîtrise, le temps consacré et les effets sur les finances, les relations ou les activités quotidiennes.
Quels signes financiers doivent alerter ?
Des emprunts qui s’accumulent, une épargne de précaution insuffisante, des biens achetés hors budget ou un patrimoine presque entièrement concentré dans la pierre justifient de réexaminer la stratégie et les risques.
Comment éviter un achat immobilier impulsif ?
Définir les critères et le budget avant les visites, intégrer les frais et les imprévus, prendre un délai avant de faire une offre et demander à un tiers de relire les calculs aide à décider avec davantage de recul.
À qui parler si cette recherche affecte la vie quotidienne ?
Un conseiller financier indépendant peut aider à examiner la situation patrimoniale. Si les consultations deviennent difficiles à contrôler ou nuisent au sommeil, aux relations ou au travail, un professionnel de santé peut accompagner la démarche.